Như tôi đã chỉ ra trong bài viết trước, BP đã chuyển giao việc xuất bản Đánh giá thống kê năng lượng thế giới hàng năm cho Viện năng lượng (EI). Đánh giá thống kê đóng vai trò quan trọng trong việc cung cấp dữ liệu toàn diện về sản xuất và tiêu thụ dầu, khí đốt và than toàn cầu, cũng như về lượng khí thải carbon dioxide và số liệu thống kê về năng lượng tái tạo.
Bạn có thể xem toàn bộ báo cáo và tất cả dữ liệu tại liên kết này. Hôm nay, tôi sẽ đề cập đến những điểm nổi bật của báo cáo năm 2023 mới được công bố gần đây.
Tổng quan
Đánh giá mới nhất cho thấy thế giới vẫn phụ thuộc rất nhiều vào nhiên liệu hóa thạch để đáp ứng nhu cầu năng lượng, ngay cả khi các nguồn năng lượng tái tạo như năng lượng mặt trời và gió vẫn tiếp tục tăng trưởng nhanh chóng.
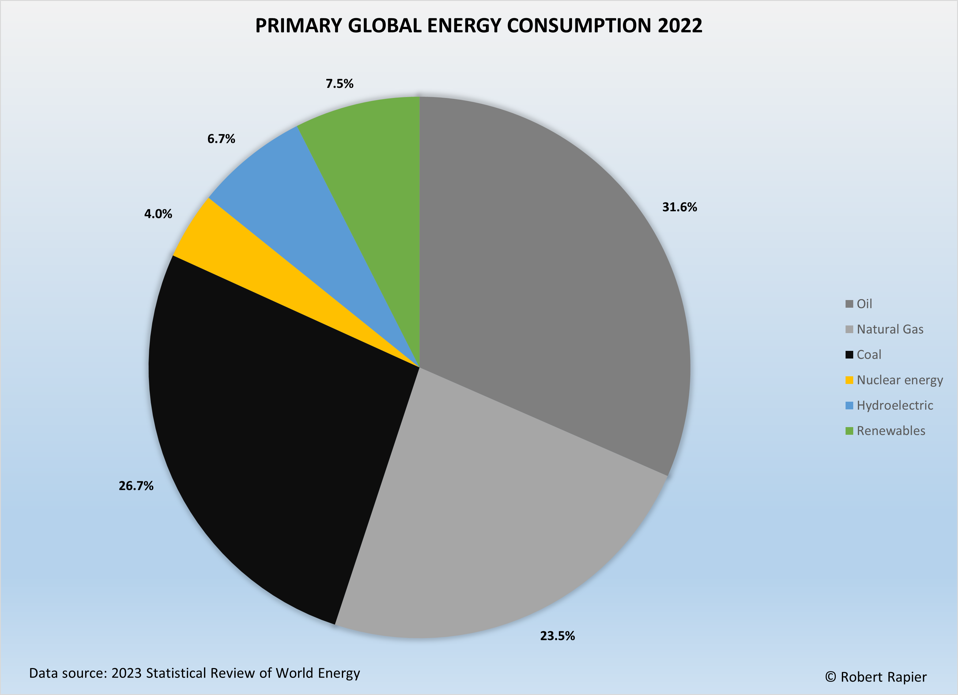
Trong khi năng lượng tái tạo tăng trưởng với tốc độ kỷ lục, nhiên liệu hóa thạch vẫn chiếm 82% tổng mức tiêu thụ năng lượng sơ cấp. Nhu cầu về khí đốt tự nhiên và than đá gần như không đổi khi dầu phục hồi gần mức trước đại dịch. Để tham khảo, con số này đã giảm so với mức 87% vào năm 2010. Với tốc độ suy giảm đó, sẽ mất gần 200 năm nữa thì mức tiêu thụ nhiên liệu hóa thạch mới đạt mức 0.
Nhu cầu năng lượng toàn cầu tăng 1,1% vào năm 2022, đạt mức kỷ lục mới, nhưng chậm hơn mức tăng trưởng 5,5% của năm 2021. Nguyên nhân là do một số yếu tố, bao gồm chiến tranh ở Ukraine gây gián đoạn thị trường năng lượng và sự suy thoái kinh tế ở Trung Quốc.
Năng lượng tái tạo tiếp tục tăng trưởng mạnh mẽ, với năng lượng mặt trời và gió đạt 7,5% thị phần tiêu thụ năng lượng sơ cấp. Đây là mức tăng gần 1% so với năm trước. Năng lượng tái tạo (không bao gồm thủy điện) tăng 14% vào năm 2022, thấp hơn một chút so với tốc độ tăng trưởng 16% của năm trước.
Nhu cầu than toàn cầu tăng 0,6% vào năm 2022, đạt mức tiêu thụ than cao nhất kể từ năm 2014. Mức tăng trưởng này gấp ba lần tốc độ tăng trưởng trung bình 10 năm là 0,2%. Sự tăng trưởng về nhu cầu chủ yếu được thúc đẩy bởi Trung Quốc (1%) và Ấn Độ (4%). Sản lượng than toàn cầu tăng hơn 7% so với năm 2021, đạt mức cao kỷ lục. Trung Quốc, Ấn Độ và Indonesia chiếm hơn 95% mức tăng sản lượng toàn cầu.
Nhu cầu dầu tăng 3,1% vào năm 2022, cũng cao hơn nhiều so với mức tăng trưởng trung bình 10 năm là 0,9%. Nguyên nhân là do sự phục hồi kinh tế hậu Covid đang diễn ra. Tiêu thụ vẫn thấp hơn 0,7% so với mức năm 2019. Sản lượng dầu toàn cầu tăng 3,8 triệu thùng mỗi ngày (bpd) vào năm 2022, trong đó OPEC+ chiếm hơn 60% mức tăng. Trong số tất cả các quốc gia, Ả Rập Xê Út (1.182.000 bpd) và Hoa Kỳ (1.091.000 bpd) chứng kiến mức tăng lớn nhất.
Nhu cầu khí đốt tự nhiên toàn cầu giảm 3% vào năm 2022, giảm xuống ngay dưới mốc 4 nghìn tỷ mét khối đạt được lần đầu tiên vào năm 2021. Thị phần của nó trong năng lượng sơ cấp vào năm 2022 giảm nhẹ xuống còn 24% (từ 25% vào năm 2021). Sự suy giảm này là do mức giá kỷ lục ở châu Âu và châu Á vào năm 2022, tăng gần gấp ba lần ở châu Âu và tăng gấp đôi trên thị trường LNG giao ngay của châu Á. Giá Henry Hub của Hoa Kỳ tăng hơn 50% lên mức trung bình 6,5 đô la/MMBtu vào năm 2022 – mức cao nhất hàng năm kể từ năm 2008.
Sản lượng điện toàn cầu tăng 2,3% vào năm 2022, thấp hơn mức tăng trưởng 6,2% của năm trước. Gió và mặt trời đạt mức cao kỷ lục là 12% thị phần sản lượng điện, trong đó năng lượng mặt trời ghi nhận 25% và năng lượng gió tăng trưởng 13,5% về sản lượng. Tổng sản lượng điện từ gió và mặt trời một lần nữa vượt qua năng lượng hạt nhân.
Than vẫn là nhiên liệu chiếm ưu thế trên toàn cầu để sản xuất điện vào năm 2022, với thị phần ổn định khoảng 35,4%, giảm nhẹ so với mức 35,8% vào năm 2021. Sản lượng điện từ khí đốt tự nhiên vẫn ổn định vào năm 2022 với thị phần khoảng 23%. Sản lượng điện từ hạt nhân giảm 4,4%. Năng lượng tái tạo (trừ thủy điện) đáp ứng 84% nhu cầu điện ròng tăng trưởng vào năm 2022.
Lượng khí thải carbon cao kỷ lục
Trong khi đó, lượng khí thải carbon dioxide từ năng lượng tăng 0,9% lên mức cao mới là 34,4 tỷ tấn, cho thấy thiếu tiến triển trong việc hạn chế sản lượng carbon trên toàn thế giới. Lượng khí thải đã di chuyển xa hơn so với mức cắt giảm được yêu cầu trong Thỏa thuận Paris.
“Mặc dù gió và mặt trời trong lĩnh vực điện tiếp tục tăng trưởng mạnh, nhưng tổng lượng khí thải nhà kính liên quan đến năng lượng toàn cầu lại tăng trở lại”, Chủ tịch EI Juliet Davenport cho biết. “Chúng ta vẫn đang đi ngược lại hướng mà Thỏa thuận Paris yêu cầu”.
Chiến tranh Ukraine thúc đẩy khủng hoảng năng lượng
Dữ liệu cho thấy tác động sâu sắc của cuộc xâm lược Ukraine của Nga đối với thị trường năng lượng. Việc Nga gián đoạn nhập khẩu năng lượng đã làm giá khí đốt tự nhiên và than tăng vọt lên mức cao nhất mọi thời đại ở châu Âu và châu Á. Xuất khẩu LNG toàn cầu tăng nhưng không thể bù đắp được khoản mất nguồn cung cấp đường ống của Nga sang châu Âu. Giá dầu cũng tăng vọt trước khi giảm nhẹ.
Cuộc khủng hoảng đã khiến các quốc gia như Đức phải dừng kế hoạch loại bỏ than vì an ninh năng lượng được ưu tiên hơn các mục tiêu về khí hậu. Sự phụ thuộc liên tục của Trung Quốc và Ấn Độ vào than đã thúc đẩy nhu cầu mặc dù châu Âu và Bắc Mỹ cắt giảm mức tiêu thụ.
Ở một khía cạnh tươi sáng hơn, năng lượng gió và mặt trời đã đạt được mức tăng kỷ lục vào năm 2022. Tuy nhiên, điều này không làm thay đổi kim chỉ nam về lượng khí thải vì các quốc gia đang phát triển vẫn tiếp tục chuyển sang tất cả các nguồn năng lượng có sẵn để thúc đẩy tăng trưởng kinh tế.
Xe điện (EV) phát triển nhanh chóng, gây căng thẳng cho nguồn cung các khoáng sản quan trọng như lithium và coban. Nhưng theo các phát hiện của báo cáo, các hệ thống năng lượng của thế giới vẫn đang tụt hậu trong quá trình chuyển đổi khỏi nhiên liệu hóa thạch làm nóng khí hậu. Đánh giá chỉ ra rằng cần phải có nhiều tiến bộ hơn nữa để đạt được mức phát thải ròng bằng 0 vào giữa thế kỷ.
Trong một vài bài viết tiếp theo, tôi sẽ đi sâu vào số liệu thống kê về sản xuất và tiêu thụ từ một số danh mục năng lượng khác nhau.